Ressources · Restaurant et bar
Pourboires par carte bancaire : imposables, sur la fiche de paie, comment les partager ?
 Par Tanguy de SAINT MELEUC, fondateur de Padmay· mis à jour le 19 novembre 2026· 5 min de lecture
Non, pas pour la plupart des salariés : jusqu'au 31 décembre 2028, les pourboires laissés volontairement par les clients, en espèces ou par carte, sont exonérés d'impôt sur le revenu et de cotisations sociales, CSG et CRDS comprises. La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) a prolongé ce régime. Il vaut pour les salariés en contact avec la clientèle dont la rémunération mensuelle reste sous 1,6 Smic, soit 2 916,85 € brut en 2026 selon Service-Public. Au-dessus de ce seuil, et pour le service ajouté d'office à la note, le pourboire redevient un salaire comme un autre. Quand il passe par la caisse de l'établissement, ce qui est toujours le cas d'un pourboire payé par carte, le Code du travail impose de le reverser en entier au personnel en contact avec la clientèle.
Je pensais qu’un pourboire était, par nature, de l’argent « hors des radars ». Une pièce sur la table, un billet glissé dans la main. Avec la carte, le pourboire passe par la caisse, par la banque, par le compte de l’établissement. Alors j’ai voulu savoir ce que ça change pour l’impôt, pour la paie, et pour la façon de partager. Réponse courte : moins qu’on ne le craint, à condition de respecter deux ou trois règles.
Exonérés jusqu’au 31 décembre 2028, sous conditions
Un pourboire laissé volontairement par un client n’est, aujourd’hui, ni imposé ni soumis aux cotisations pour la plupart des salariés de la restauration ou de l’hôtellerie. Le régime existe depuis la loi de finances pour 2022. Il a été prolongé d’année en année, et la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) l’a reconduit jusqu’au 31 décembre 2028.
Service-Public détaille ce qui est exonéré : l’impôt sur le revenu du salarié, mais aussi la CSG, la CRDS, les cotisations d’assurances sociales, d’allocations familiales, d’accidents du travail, et plusieurs contributions comme la formation ou le versement mobilité. Le pourboire arrive donc entier dans la poche du serveur.
Trois conditions, en revanche. Le pourboire doit être volontaire : le client choisit de le donner. Le salarié doit être en contact avec la clientèle. Et sa rémunération mensuelle, hors pourboires, doit rester sous 1,6 Smic, soit 2 916,85 € brut en 2026 d’après Service-Public. LégiFiscal précise que ce seuil se calcule sur la durée légale ou contractuelle, heures complémentaires et supplémentaires comprises, majorations exclues.
Par carte, c’est pareil
C’est la question qui revient : un pourboire payé par carte est-il traité comme un pourboire en espèces ? Oui. L’exonération vise les pourboires remis directement au salarié, et aussi ceux « remis volontairement à l’employeur et reversés au personnel en contact avec la clientèle », écrit Service-Public. Un pourboire par carte entre forcément dans la seconde catégorie : il arrive sur le compte de l’établissement, qui le reverse ensuite.
LégiFiscal ajoute une condition qui compte : les pourboires réglés par carte bancaire sont couverts s’ils sont reversés intégralement aux salariés. Ce qui nous amène au Code du travail.
Espèces ou carte, l'exonération est la même. Ce qui change, c'est que l'employeur devient le passage obligé, et qu'il doit tout reverser.
Ce qui n’est pas un pourboire
Le service compris, ce pourcentage ajouté d’office à la note, n’est pas exonéré. Ce n’est pas un don du client, c’est un élément du prix : il reste soumis aux cotisations et à l’impôt comme un salaire.
Même chose au-dessus du seuil. Imaginez un chef de rang payé 3 200 € brut par mois dépasse 1,6 Smic : ses pourboires rejoignent son salaire imposable et l’assiette des cotisations.
Et le patron ? Selon Service-Public, les travailleurs indépendants ne sont pas concernés par ce dispositif. Le gérant non salarié qui sert en salle ne peut pas s’en servir pour lui-même.
Et sur la fiche de paie ?
C’est ici que j’ai trouvé le moins de certitudes, et je préfère le dire. Au-dessus de 1,6 Smic, la réponse est simple : le pourboire est un salaire, il figure sur le bulletin avec ses cotisations. Sous le seuil, il est exonéré, mais les professionnels de la paie ne le traitent pas tous de la même manière : certains le font apparaître sur le bulletin sans cotisation, d’autres le laissent en dehors. LégiFiscal écrit que l’employeur l’exclut du bulletin et de la déclaration sociale nominative, et que le salarié n’a pas à le déclarer dans sa déclaration de revenus.
Mon conseil : réglez la question une bonne fois avec votre expert-comptable ou votre logiciel de paie, avant la première distribution. Et gardez, mois par mois, le relevé de ce que chaque salarié a reçu. C’est ce relevé qui vous permettra de vérifier le seuil de 1,6 Smic, et de répondre si on vous le demande.
Comment partager entre les salariés
Le Code du travail est clair sur un point : les sommes que les clients remettent pour le service « entre les mains de l’employeur », ou qu’il centralise, sont intégralement versées au personnel en contact avec la clientèle (article L3244-1). L’établissement ne garde rien.
Il ne dit pas, en revanche, comment répartir. À parts égales, au prorata des heures travaillées, avec une part plus grande pour la salle que pour le bar : c’est votre règle. À mon sens, ce qui évite les disputes, c’est moins la clé elle-même que le fait qu’elle soit annoncée, appliquée à chaque fois, et vérifiable.
Prenons une brasserie qui a reçu 600 € de pourboires par carte sur le mois, avec quatre serveurs. À parts égales, chacun touche 150 €. Si l’un a fait deux fois moins d’heures que les autres, une répartition aux heures lui donnera environ 86 € et 171 € à chacun des trois autres. Les deux sont défendables ; changer de règle d’un mois à l’autre, beaucoup moins.
Ce que fait le terminal Padmay
Sur un TPE Padmay, le client choisit son pourboire à la fin du paiement. Les pourboires sont séparés dès l’encaissement : ils n’entrent pas dans vos versements du quotidien et s’accumulent dans une cagnotte à part, dans le back-office. Le jour de la distribution, vous choisissez la répartition (montant, pourcentage, heures travaillées ou parts égales), vous validez, et chaque membre de l’équipe reçoit sa part par virement. La cagnotte se distribue toujours en entier.
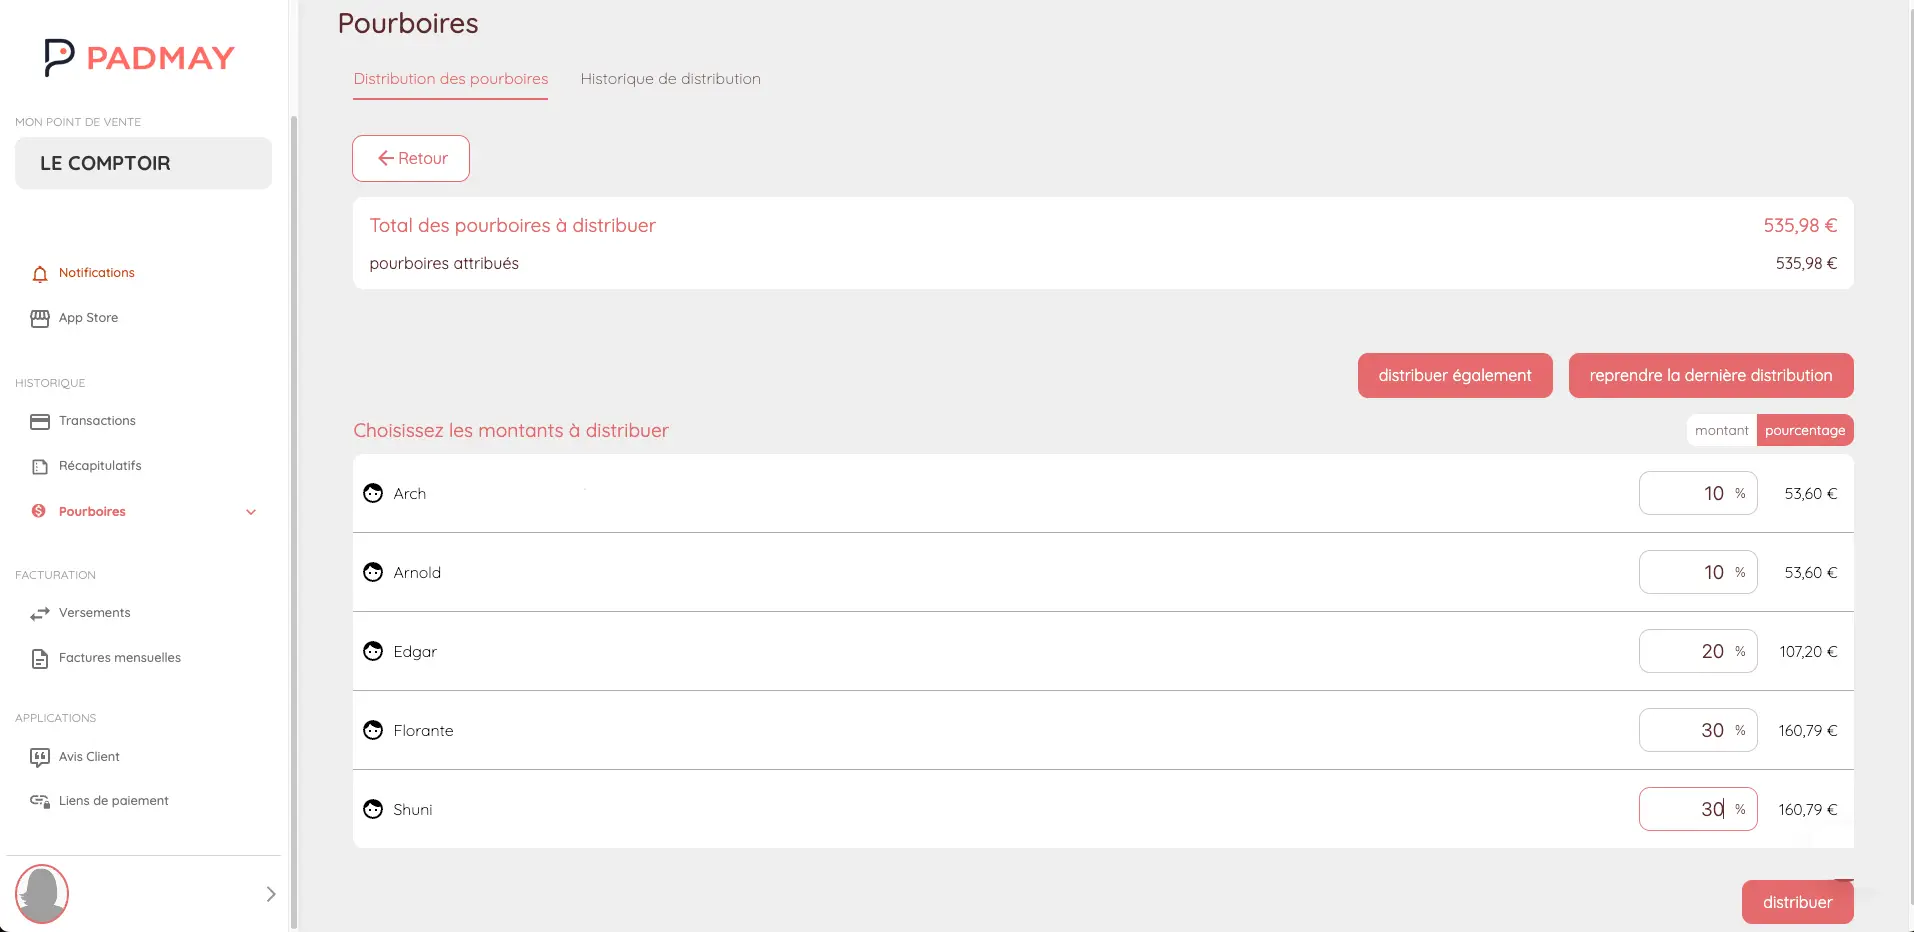
La cagnotte peut se clôturer chaque semaine ou chaque mois. Le rythme mensuel a un avantage : il tombe avec la paie, et vous avez sous les yeux, pour chaque salarié, le montant reçu dans le mois. C’est exactement ce que demande le contrôle du seuil.
Le pourboire par carte n'est pas un casse-tête fiscal : il est exonéré pour la plupart des salariés de salle. Le vrai sujet, c'est la confiance. Une cagnotte séparée, une règle de partage annoncée et un virement à chacun valent mieux que la boîte à pourboires vidée le soir.
Tanguy de SAINT MELEUC, fondateur de Padmay
Vous voulez voir comment le pourboire s’affiche sur le terminal et comment se règle la distribution ? Tout est sur la page pourboires par carte.