Ressources · Prise de caution
La préautorisation bancaire, ou comment prendre une caution sans débiter votre client
 Par Tanguy de SAINT MELEUC, fondateur de Padmay· mis à jour le 29 septembre 2026· 7 min de lecture
En bref. Une préautorisation réserve un montant sur la carte du client sans l'encaisser : c'est la manière actuelle de prendre une caution. Le client accepte lui-même le montant exact bloqué, comme l'exige l'article L133-42 du Code monétaire et financier, et chez Padmay la réservation tient 30 jours. Au retour du bien, vous libérez la caution ou vous encaissez la somme due, et seulement elle. Créer ou libérer une préautorisation ne coûte aucune commission : seul ce que vous encaissez est facturé.
La préautorisation est-elle faite pour votre activité ?
Trois questions, trente secondes.
Imaginez un loueur de vélos à Arcachon, un samedi d’août. Quinze familles attendent devant la boutique, et pour chaque location il faut une garantie. Pendant des années, cette garantie a été un chèque de caution ou un numéro de carte griffonné sur un formulaire. Le chèque ne prouve rien tant qu’il n’est pas déposé, et le numéro noté sur un papier est un risque pour tout le monde.
La préautorisation fait le même travail, depuis le terminal de paiement, en quelques secondes. Voici comment elle fonctionne, ce que dit la loi, et comment la mettre en place.
Une réservation sur la carte, pas un paiement
Une préautorisation est une demande faite à la banque du client : réserver un montant sur sa carte, sans l’encaisser. La somme reste bloquée pendant une durée limitée. Ensuite, le professionnel décide : il la libère, ou il encaisse ce qui lui est dû.
Le réseau Cartes Bancaires l’appelle PLBS, pour « Paiement pour la Location de Biens et Services », et la réserve aux métiers de la location : voitures, vélos, hôtels, matériel de bricolage ou de réception. Son but, selon CB, est de s’assurer que la carte est valide sans la débiter.
On entend aussi parler de caution et d’empreinte bancaire. La caution, c’est la garantie prévue dans votre contrat de location. L’empreinte bancaire, c’est le mot que tout le monde emploie au comptoir. Et la préautorisation, c’est l’opération technique qui, sur le terminal, rend cette caution réelle.
Ce qui se passe au comptoir
- Vous tapez le montant de la caution dans l'application de préautorisation du terminal. Mettons 500 € pour un vélo électrique.
- Le client présente sa carte et compose son code. Il peut aussi valider avec Apple Pay ou Google Pay, si sa carte et sa banque le permettent.
- Sa banque vérifie la carte et les fonds disponibles, puis accepte ou refuse. C'est l'affaire de quelques secondes.
- Le dossier apparaît sur votre plateforme de suivi (Nepting, chez Padmay), avec le montant, la date et une référence.
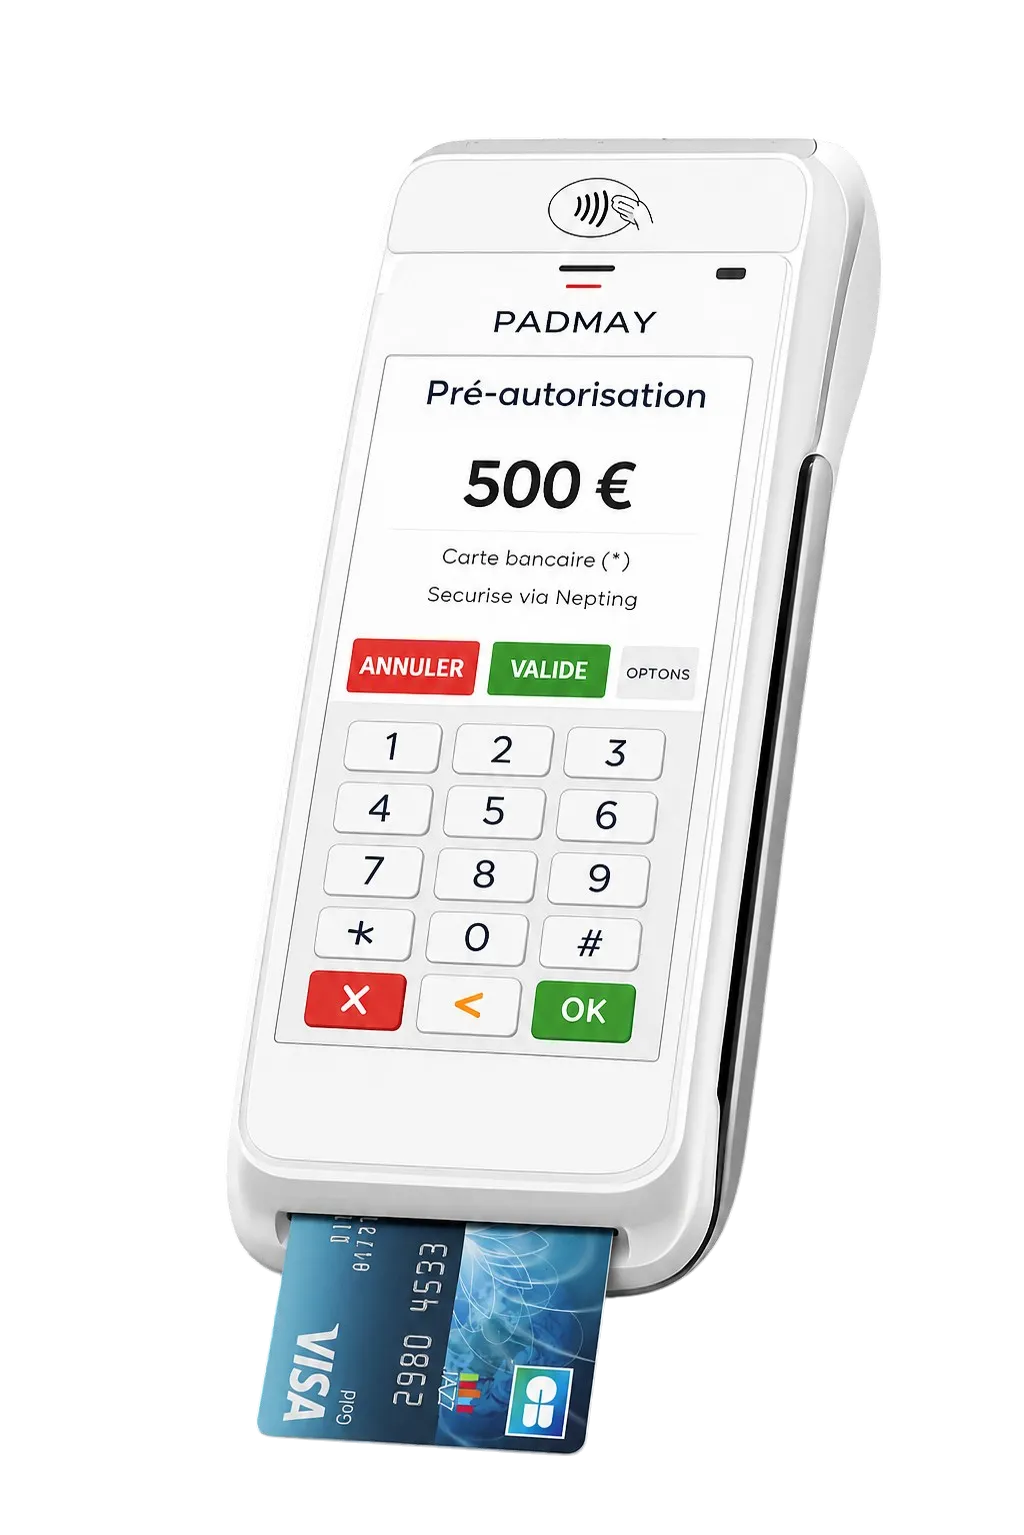
Le client n'est pas débité. Le montant est seulement réservé, et ne devient un paiement que si vous le capturez.
Trente jours pour décider
Avec la solution Padmay, une préautorisation reste valable 30 jours. Pendant ce délai, vous pouvez libérer la caution ou encaisser ce qui doit l’être.
Passé ce délai sans action de votre part, le montant est libéré selon les règles du circuit bancaire, et le client récupère sa marge de paiement dans un délai qui dépend de sa banque. Autrement dit : une caution oubliée est une garantie perdue.
Mon conseil à nos clients loueurs : traitez le dossier au retour du bien, pas en fin de mois.
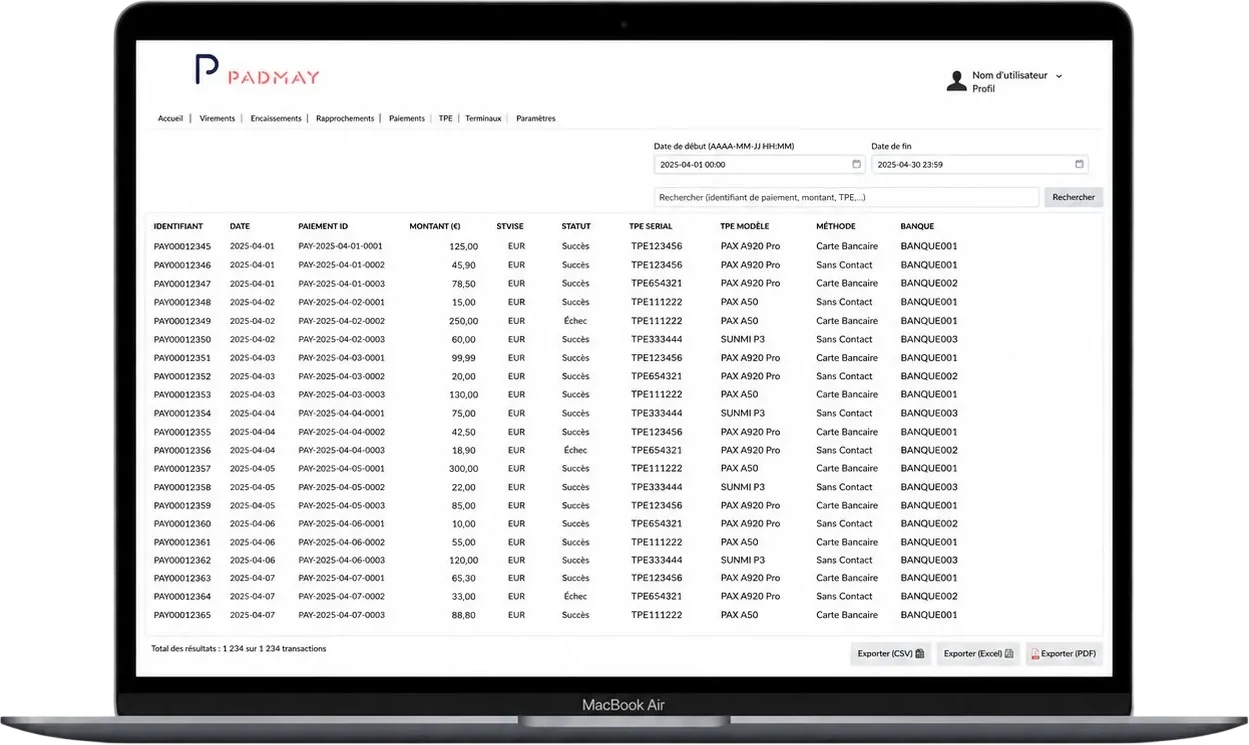
Ce que voit votre client sur son compte
Rien n’est débité, mais la somme réservée réduit temporairement son disponible, ou le plafond restant de sa carte. Selon sa banque, elle apparaît comme une opération en attente ou comme un montant réservé.
Pour une caution de 1 500 € sur un scooter, prévenez-le : s’il a un plafond serré, il pourra l’augmenter pour quelques jours depuis l’application de sa banque.
Libérer, ou encaisser seulement ce qui est dû
Si tout s’est bien passé, vous libérez la caution depuis la plateforme. Le client ne paie rien.
S’il y a un dommage, un plein non fait ou une journée supplémentaire, vous encaissez la somme correspondante. Sur une caution de 1 000 €, vous pouvez n’en capturer que 150 €. Chez Padmay, les commissions de votre formule ne s’appliquent qu’à ces 150 €, jamais aux 1 000 € réservés.
Le montant préautorisé est un plafond. Si la réparation coûte plus cher, il faudra une nouvelle préautorisation, avec l'accord du client.
Pourquoi le chèque de caution a fait son temps
Un chèque de caution ne garantit rien : vous découvrez qu’il n’est pas provisionné le jour où vous le déposez, c’est-à-dire trop tard. Il ne permet pas non plus d’encaisser seulement une partie de la somme. Et il suppose que le client ait encore un chéquier sur lui : selon la Banque de France, l’usage du chèque recule d’environ 10 % par an.
Encaisser toute la caution puis la rembourser pose le problème inverse. Le client avance l’argent, vous gérez un remboursement à chaque retour, et vous payez des commissions sur des montants que vous rendez ensuite.
La préautorisation évite les deux écueils : la banque vérifie les fonds au départ, et rien n’est débité tant que vous n’avez rien à retenir.
Les règles à respecter
Le client doit consentir au montant exact bloqué. Sur un terminal, c’est lui qui valide l’opération, avec sa carte et son code : cette obligation légale est remplie d’elle-même.
Il doit aussi savoir à quoi il s’engage. Avant l’opération, dites-lui le montant, la durée de validité, l’effet sur son disponible, et surtout les situations qui peuvent conduire à un encaissement, telles que les prévoit votre contrat.
Gardez ensuite de quoi justifier chaque encaissement : contrat ou conditions générales acceptées, état des lieux, photos, devis de réparation. Un client peut contester une capture qu’il juge injustifiée, et ce sont ces pièces qui vous donneront raison.
Dernière règle, qui plaide à elle seule pour le terminal : ne conservez jamais les données sensibles d’une carte. La CNIL interdit notamment de garder le cryptogramme visuel après une transaction. Avec une préautorisation sur TPE, vous ne voyez ni le numéro complet ni le code : le problème ne se pose plus.
Qui l’utilise
Tous les métiers qui confient un bien ou rendent un service dont le prix final n’est pas connu d’avance. Les hôtels, pour les extras et le minibar (voir notre page dédiée à la caution à l’hôtel). Les loueurs de voitures et de scooters, ou de vélos, pour la franchise et les dommages. Les loueurs de matériel de chantier ou de réception, pour le retour du matériel. Les campings et les gîtes et locations de vacances, pour l’état des lieux de fin de séjour. Les bases nautiques et loueurs de bateaux, parce qu’un paddle ou un bateau coûte cher. Et les conciergeries, dont les prestations varient d’un séjour à l’autre.
Si vous encaissez aussi vos locations en déplacement, sur une plage ou un parking, un terminal mobile 4G fait les deux : paiements et cautions.
Quand la banque dit non
Un refus tient en général à la carte du client : plafond atteint, fonds insuffisants, carte expirée ou bloquée. Il arrive aussi que la banque juge le montant inhabituel, que l’authentification échoue ou que la connexion coupe. Dans tous les cas, le client peut appeler sa banque, relever son plafond pour quelques jours, ou présenter une autre carte.
La mettre en place avec Padmay
On commence par regarder votre activité, notamment le montant moyen de vos cautions et le nombre de terminaux dont vous avez besoin. L’ouverture du contrat prend 5 jours ouvrés, puis le matériel part en 48 heures. On installe l’application sur votre terminal Android et on ouvre vos accès à la plateforme Nepting. La prise en main se fait avec vos équipes.
Côté frais, la création et la libération d’une préautorisation ne donnent lieu à aucune commission de transaction. Seuls les montants encaissés passent par votre formule Padmay. Tous les détails sont sur la page prise de caution sur TPE.
Pour un loueur, la préautorisation sur terminal est la seule caution qui protège vraiment. Et quand tout se passe bien, elle ne coûte rien. Le chèque et le numéro noté sur un papier appartiennent au passé.
Tanguy de SAINT MELEUC, fondateur de Padmay