Ressources · Prise de caution
Caution par carte bancaire : quatre façons de la prendre, une seule qui protège vraiment
 Par Tanguy de SAINT MELEUC, fondateur de Padmay· mis à jour le 14 octobre 2026· 7 min de lecture
Pour prendre une caution par carte bancaire, la bonne méthode est la préautorisation sur le terminal de paiement (la PLBS du réseau CB) : la banque du client réserve le montant sans le débiter, vous libérez la somme au retour du bien ou vous encaissez seulement ce qui est dû. Encaisser toute la caution pour la rembourser ensuite est à éviter : le client avance l'argent et vous payez une commission sur une somme que vous rendez. Noter le numéro de la carte sur un papier ne vous garantit rien et vous expose côté CNIL. À distance, une préautorisation reste possible, mais sans la garantie de paiement du face à face.
Quelle caution par carte pour votre activité ?
Trois questions, trente secondes.
Prendre une caution par carte bancaire, j’ai longtemps cru que c’était une seule et même opération. On tend sa carte, le loueur « prend une empreinte », point. En creusant, j’ai découvert qu’il existe en réalité quatre façons de faire, et qu’elles n’ont presque rien en commun : ni la même protection pour vous, ni les mêmes règles, ni le même confort pour le client. Voici ce que j’ai appris en lisant les textes du réseau CB, de la CNIL et du Code monétaire et financier.
Imaginez un loueur de scooters à Porto-Vecchio, un matin de juillet. Six clients au comptoir, un scooter à 3 000 € qui part pour la semaine, et il faut une garantie. Selon la méthode qu’il choisit, le loueur dormira tranquille ou découvrira, au retour d’un scooter rayé, qu’il n’a en main qu’un bout de papier.
Méthode n° 1 : la préautorisation sur le terminal
C’est la méthode prévue pour ça. Le réseau Cartes Bancaires l’appelle PLBS, pour « Paiement pour la Location de Biens et Services », et la réserve aux professionnels de la location : voitures, vélos, hôtels, matériel. Son but, écrit le GIE CB, est de « s’assurer de la validité de la carte bancaire sans la débiter ».
Concrètement, vous tapez le montant sur le TPE, le client présente sa carte et compose son code, et sa banque réserve la somme. Rien n’est encaissé. Au retour du bien, vous libérez la caution, ou vous encaissez ce qui est dû, et seulement cela : la brochure PLBS précise que « le montant final doit être inférieur ou égal au montant pré-autorisé ». C’est la seule des quatre méthodes où la banque vérifie les fonds au départ sans que le client avance un centime.
La loi s’en mêle aussi, et c’est plutôt rassurant. L’article L133-42 du Code monétaire et financier n’autorise la banque du client à bloquer des fonds que s’il a donné son consentement « quant au montant exact des fonds à bloquer ». Sur un terminal, c’est le client qui valide avec sa carte et son code : la condition est remplie d’elle-même. J’ai détaillé tout le mécanisme, durée, plafond et refus compris, dans le guide de la préautorisation bancaire.
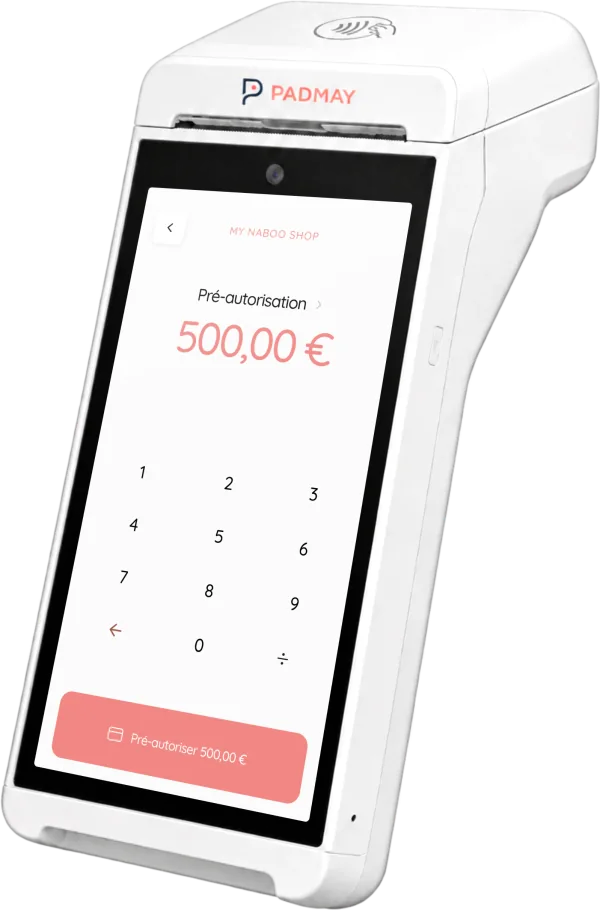
La préautorisation réserve, elle n'encaisse pas. Vous ne payez de commission que sur ce que vous capturez.
Méthode n° 2 : encaisser, puis rembourser
C’est la méthode « système D » : on débite toute la caution comme une vente, et on rembourse au retour. Elle a l’air simple. Elle ne l’est pas.
Pour le client d’abord, qui avance réellement 1 500 € pour louer un bateau à la journée et attend son remboursement. Pour vous ensuite, qui payez une commission sur une somme que vous rendrez, et gérez un remboursement à chaque retour, avec un client qui guette son compte en attendant. Sur une saison chargée, chaque location devient un remboursement à suivre, et chaque caution rendue une commission payée pour rien. La préautorisation fait le même travail sans qu’aucun euro ne bouge tant que vous n’avez rien à retenir. Le remboursement par carte a pourtant un usage où il brille : la consigne des gobelets au bar, que je raconte dans rembourser la consigne d’un gobelet par carte.
Méthode n° 3 : le numéro de carte noté sur un papier
On la croise encore, surtout dans les petites locations : le loueur recopie le numéro de la carte, la date d’expiration, parfois les trois chiffres du dos, sur le contrat. En cas de casse, il compte s’en servir.
Je comprends l’intention, mais c’est la pire des quatre. Un numéro recopié ne garantit aucun paiement : rien ne dit que la carte sera approvisionnée le jour où vous en aurez besoin. Et vous voilà détenteur de données sensibles que vous n’avez pas le droit de garder n’importe comment. La CNIL est très claire sur le cryptogramme visuel : sa conservation « est interdite après la réalisation de la première transaction ». Avec une préautorisation sur TPE, la question ne se pose plus, puisque vous ne voyez ni le numéro complet ni le code.
Méthode n° 4 : la caution à distance
Elle répond à un vrai besoin, celui du gîte réservé en ligne ou de la voiture récupérée tard le soir sans personne au comptoir. Le réseau CB prévoit d’ailleurs que la PLBS puisse se faire « à distance sur Internet », en plus des terminaux et des bornes.
Il y a une contrepartie, et les banques l’écrivent dans leurs tarifs. Le Crédit Agricole du Nord Est, par exemple, propose l’option PLBS « en présence du client » d’un côté, et « hors présence du client (VAD sans garantie de paiement) » de l’autre, chacune à 8,45 € par mois dans sa plaquette 2025. À distance, vous gagnez en souplesse, vous perdez la garantie du face à face. Si votre client finit toujours par passer à l’accueil, faites la caution à ce moment-là, sur le terminal.
Le montant : ce que vous pouvez demander
C’est la question qu’on me pose le plus, et la réponse tient en une idée : le montant préautorisé est un plafond. Vous ne pourrez jamais capturer plus que ce que le client a accepté. Fixez-le donc au niveau de ce que la location peut vraiment vous coûter, tel que votre contrat le prévoit, ni trop bas (vous seriez mal couvert), ni très au-dessus (le client risque un refus de sa banque si son plafond de carte est serré).
Pour une grosse somme, prévenez le client avant. Une préautorisation de 2 000 € sur une carte plafonnée à 1 500 € sera refusée, et il pourra relever son plafond pour quelques jours depuis l’application de sa banque. C’est une minute de discussion qui évite un client bloqué au comptoir avec ses enfants et ses valises.
Ce qu’il faut écrire dans votre contrat
La préautorisation protège le paiement, pas votre droit d’encaisser. Ce droit vient de votre contrat de location. Avant l’opération, dites au client le montant, la durée de validité et les situations qui peuvent conduire à un encaissement : dommage, retard, plein non fait, matériel non rendu.
Gardez ensuite de quoi justifier chaque capture, comme l’état des lieux signé, des photos datées ou le devis de réparation. Un client peut contester un encaissement qu’il juge injustifié, et ce sont ces pièces qui feront la différence. Pour les règles propres à votre métier, j’ai écrit des pages pour les loueurs de voitures et de scooters, les hôtels ou les gîtes et locations saisonnières.
Le terminal sécurise le paiement. Votre contrat et votre état des lieux justifient l'encaissement.
Et chez Padmay, comment ça se passe ?
La préautorisation se fait sur le terminal Android, et le dossier arrive sur la plateforme de suivi Nepting, d’où vous le libérez ou capturez tout ou partie du montant, sans représenter la carte. Elle reste valable 30 jours. La création et la libération ne coûtent aucune commission : seul ce que vous encaissez est facturé, selon l’offre caution détaillée sur la page prise de caution sur TPE. Et si vous louez sur une plage ou un parking, un terminal mobile 4G prend les paiements comme les cautions.
De ces quatre méthodes, une seule mérite qu'on s'y attache : la préautorisation sur le terminal, client devant vous. L'encaissement remboursé, je le déconseille franchement ; le numéro noté, je l'oublierais dès demain matin.
Tanguy de SAINT MELEUC, fondateur de Padmay
Vous louez des biens et voulez voir à quoi ressemble une caution sur un terminal Padmay, du comptoir à la libération ? Tout est sur la page prise de caution sur TPE.